Start‑upy technologiczne stanowią jeden z najdynamiczniej rozwijających się segmentów współczesnej gospodarki cyfrowej. Ich modele biznesowe opierają się często na innowacyjnych technologiach, skalowalnych platformach cyfrowych oraz intensywnych inwestycjach w badania i rozwój. W przeciwieństwie do tradycyjnych przedsiębiorstw produkcyjnych lub usługowych, start‑upy funkcjonują w warunkach wysokiej niepewności rynkowej oraz dynamicznych zmian technologicznych. Specyfika ta powoduje, że rachunkowość stosowana w takich organizacjach musi uwzględniać odmienne podejście do pomiaru wartości przedsiębiorstwa, raportowania kosztów innowacji oraz prezentowania informacji finansowych dla inwestorów. W szczególności istotną rolę odgrywają zagadnienia związane z finansowaniem venture capital, wyceną aktywów niematerialnych oraz raportowaniem wydatków na działalność badawczo‑rozwojową.
Rachunkowość start‑upów technologicznych charakteryzuje się odmienną strukturą kosztów oraz aktywów w porównaniu z tradycyjnymi przedsiębiorstwami. W wielu przypadkach kluczowym zasobem organizacji są technologie informatyczne, oprogramowanie oraz własność intelektualna rozwijana w ramach działalności badawczo‑rozwojowej. W początkowych fazach rozwoju start‑upy często generują straty operacyjne wynikające z wysokich nakładów inwestycyjnych na rozwój produktu oraz pozyskanie użytkowników. Z perspektywy rachunkowości oznacza to konieczność szczegółowej analizy struktury kosztów oraz właściwego ujmowania wydatków związanych z rozwojem technologii. Kluczowe znaczenie ma rozróżnienie pomiędzy kosztami bieżącej działalności operacyjnej a nakładami inwestycyjnymi związanymi z tworzeniem wartości intelektualnej przedsiębiorstwa.
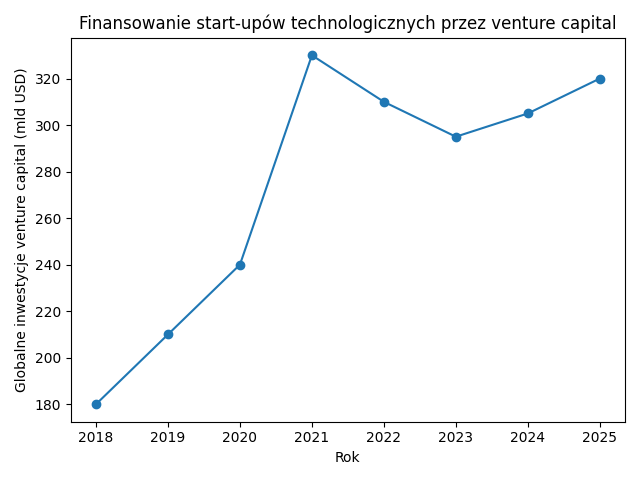
Wykres przedstawia ogólny trend globalnych inwestycji venture capital w start‑upy technologiczne. Finansowanie tego typu odgrywa kluczową rolę w rozwoju młodych przedsiębiorstw technologicznych, ponieważ umożliwia finansowanie intensywnych prac badawczo‑rozwojowych oraz szybkie skalowanie modeli biznesowych. W konsekwencji raportowanie finansowe start‑upów musi być dostosowane do potrzeb inwestorów instytucjonalnych, którzy oczekują przejrzystej informacji dotyczącej struktury kosztów, dynamiki wzrostu oraz potencjału rynkowego przedsiębiorstwa.
Jednym z najważniejszych zagadnień rachunkowości start‑upów technologicznych jest raportowanie wydatków na działalność badawczo‑rozwojową. Prace badawcze i rozwój nowych technologii stanowią fundament wielu modeli biznesowych w sektorze cyfrowym, dlatego ich właściwa prezentacja w sprawozdaniach finansowych ma istotne znaczenie dla oceny potencjału przedsiębiorstwa. Standardy sprawozdawczości finansowej dopuszczają możliwość kapitalizacji części nakładów rozwojowych jako aktywów niematerialnych, o ile spełnione zostaną określone kryteria dotyczące możliwości identyfikacji oraz przyszłych korzyści ekonomicznych. W praktyce wymaga to szczegółowej analizy projektów technologicznych oraz oceny prawdopodobieństwa ich komercjalizacji.
| Obszar rachunkowości | Specyfika w start-upach | Znaczenie dla inwestorów |
| Koszty R&D | Wysoki udział w strukturze kosztów | Ocena potencjału innowacyjnego |
| Aktywa niematerialne | Oprogramowanie, patenty, dane | Wartość technologiczna spółki |
| Finansowanie VC | Kolejne rundy inwestycyjne | Ocena dynamiki wzrostu |
| Skalowalność modelu | Niskie koszty marginalne usług cyfrowych | Potencjał wzrostu przychodów |
Rachunkowość start‑upów technologicznych pełni również istotną funkcję informacyjną w relacjach z inwestorami finansowymi. Fundusze venture capital oraz inwestorzy prywatni podejmują decyzje inwestycyjne na podstawie analizy danych finansowych oraz prognoz rozwoju przedsiębiorstwa. Transparentność raportowania finansowego ma zatem kluczowe znaczenie dla budowania zaufania inwestorów oraz pozyskiwania kolejnych rund finansowania. W praktyce oznacza to konieczność tworzenia raportów zarządczych obejmujących analizę kosztów pozyskania użytkowników, dynamikę przychodów oraz wskaźniki efektywności modelu biznesowego.
Rachunkowość start‑upów technologicznych musi uwzględniać specyfikę działalności innowacyjnych przedsiębiorstw funkcjonujących w gospodarce cyfrowej. Wysoki poziom inwestycji w badania i rozwój, znaczenie aktywów niematerialnych oraz rola finansowania venture capital powodują, że systemy rachunkowości stosowane w tych organizacjach różnią się od modeli wykorzystywanych w tradycyjnych przedsiębiorstwach. W rezultacie rola księgowych w start‑upach technologicznych obejmuje nie tylko prowadzenie ewidencji finansowej, lecz również wsparcie analityczne procesów inwestycyjnych oraz komunikacji z inwestorami.