
Aktywa niematerialne odgrywają coraz większą rolę w tworzeniu wartości przedsiębiorstw funkcjonujących w gospodarce opartej na wiedzy. Współczesne organizacje budują przewagę konkurencyjną nie tylko dzięki zasobom materialnym, lecz przede wszystkim dzięki technologii, własności intelektualnej, markom, bazom danych oraz oprogramowaniu. Zjawisko to prowadzi do istotnych zmian w strukturze wartości przedsiębiorstw, w których udział aktywów niematerialnych w kapitalizacji rynkowej systematycznie rośnie. W rezultacie pojawiają się nowe wyzwania związane z identyfikacją, pomiarem oraz wyceną tych zasobów w sprawozdawczości finansowej. Problem ten jest szczególnie istotny w kontekście dynamicznego rozwoju gospodarki cyfrowej oraz wzrostu znaczenia aktywów takich jak algorytmy, dane czy platformy technologiczne.
Aktywa niematerialne obejmują szeroki zakres zasobów, które nie posiadają fizycznej postaci, lecz generują wartość ekonomiczną dla przedsiębiorstwa. Do najczęściej występujących kategorii należą patenty, licencje, znaki towarowe, oprogramowanie, know-how technologiczne oraz relacje z klientami. W praktyce rachunkowości kluczowym problemem jest ustalenie, czy dany zasób spełnia kryteria uznania aktywów określone w standardach sprawozdawczości finansowej. Konieczne jest udowodnienie, że przedsiębiorstwo posiada kontrolę nad danym zasobem oraz że jego wykorzystanie przyniesie w przyszłości korzyści ekonomiczne.
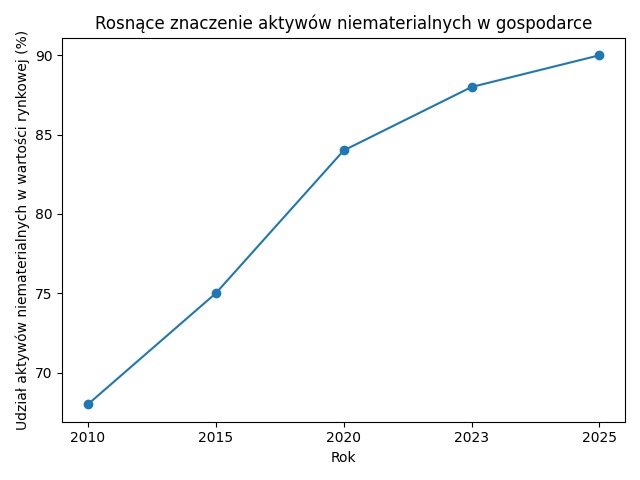
Wykres przedstawia rosnący udział aktywów niematerialnych w wartości rynkowej przedsiębiorstw w gospodarce globalnej. Trend ten odzwierciedla transformację modeli biznesowych, w których kluczowe znaczenie mają zasoby wiedzy, technologie cyfrowe oraz własność intelektualna.
W praktyce rachunkowości oraz finansów przedsiębiorstw stosuje się kilka podstawowych metod wyceny aktywów niematerialnych. Do najczęściej wykorzystywanych podejść należą metoda kosztowa, metoda dochodowa oraz metoda porównawcza. Metoda kosztowa polega na określeniu wartości aktywa na podstawie kosztów jego wytworzenia lub odtworzenia. Metoda dochodowa opiera się na szacowaniu przyszłych przepływów pieniężnych generowanych przez dany zasób, które następnie są dyskontowane do wartości bieżącej. Z kolei metoda porównawcza wykorzystuje dane rynkowe dotyczące transakcji sprzedaży podobnych aktywów.
| Metoda | Opis | Zastosowanie |
| Kosztowa | Wycena na podstawie kosztów wytworzenia lub odtworzenia | Oprogramowanie, technologie |
| Dochodowa | Dyskontowanie przyszłych przepływów pieniężnych | Patenty, licencje |
| Porównawcza | Analiza transakcji rynkowych podobnych aktywów | Marki, znaki towarowe |
Jednym z największych wyzwań współczesnej rachunkowości jest wycena aktywów niematerialnych związanych z gospodarką cyfrową. Wartość takich zasobów jak dane użytkowników, algorytmy sztucznej inteligencji czy platformy internetowe często nie jest w pełni odzwierciedlona w sprawozdaniach finansowych. Tradycyjne standardy rachunkowości zostały opracowane w czasie, gdy dominowały przedsiębiorstwa oparte na zasobach materialnych, dlatego ich zastosowanie do nowych modeli biznesowych może być ograniczone. W rezultacie pojawia się dyskusja dotycząca konieczności modernizacji zasad sprawozdawczości finansowej oraz lepszego uwzględniania wartości aktywów niematerialnych w raportach finansowych przedsiębiorstw.
Rosnące znaczenie aktywów niematerialnych stanowi jedno z najważniejszych wyzwań współczesnej rachunkowości. Wraz z rozwojem gospodarki cyfrowej przedsiębiorstwa coraz częściej opierają swoją wartość na zasobach wiedzy oraz technologii. W rezultacie konieczne jest rozwijanie metod identyfikacji oraz wyceny tych aktywów, aby sprawozdawczość finansowa mogła w bardziej adekwatny sposób odzwierciedlać rzeczywistą sytuację ekonomiczną przedsiębiorstw.